
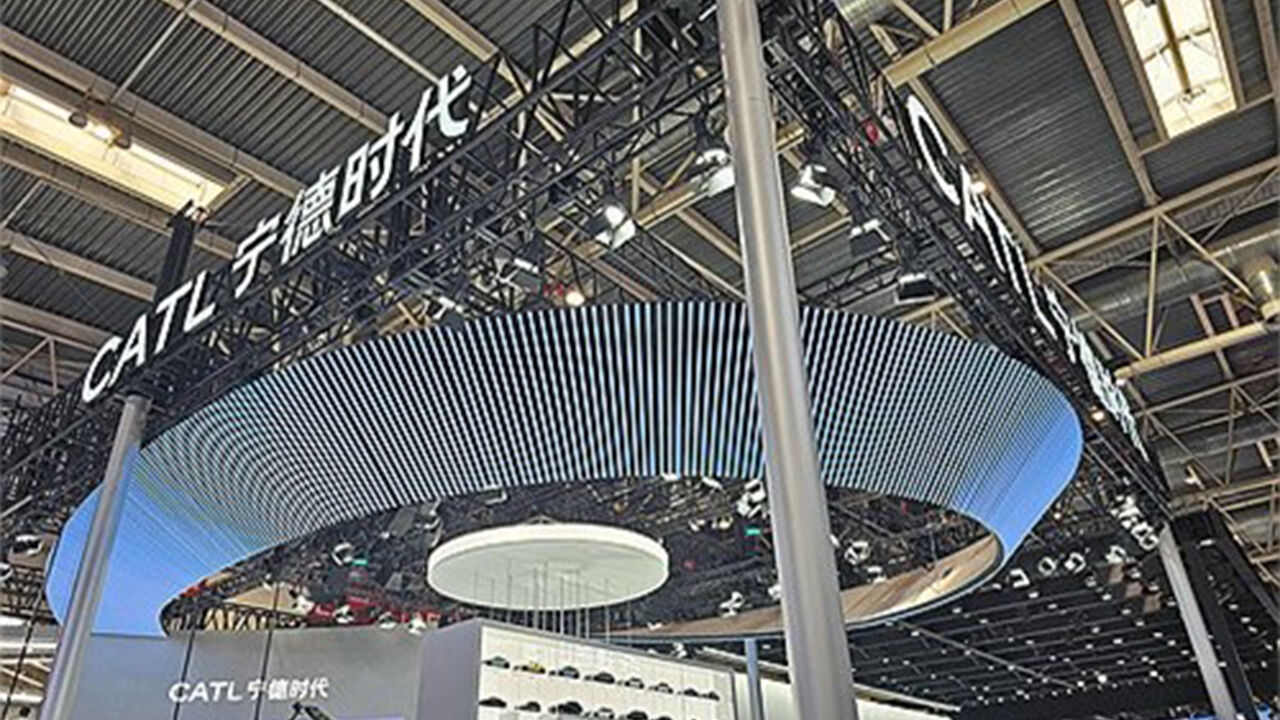
▲ 중국 CATL 전시 부스
지난해 세계 100대 자동차 부품기업의 매출이 완만하게 성장한 가운데 매출액 증가율 상위 10곳 중 7곳은 중국 기업인 것으로 조사됐습니다.
중국 완성차 회사와 함께 중국 부품 생태계도 빠르게 성장하는 모습입니다.
오늘(21일) 한국자동차연구원이 발표한 '세계 100대 자동차 부품기업 분석' 보고서에 따르면 2025년 100대 자동차 부품기업(오토모티브뉴스 기준)의 합산 매출은 전년 대비 2.0% 증가한 9천396억 달러를 기록했습니다.
글로벌 승용·경상용차 생산량이 전년 대비 3.9% 증가하면서 부품 기업의 매출액도 완만한 성장률을 보였습니다.
이중 전체 매출의 39.8%를 차지한 상위 10대 부품기업의 경우 매출 증가분의 71.6%를 점유하며 매출 성장을 주도했습니다.
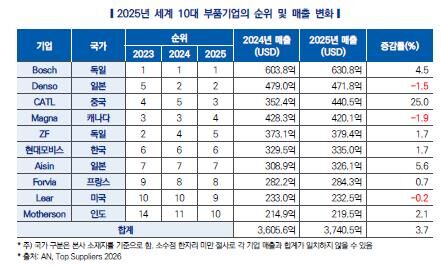
독일 보쉬가 전년 대비 4.5% 증가한 매출을 기록하며 1위 자리를 지켰습니다.
2023년 2위였던 독일 ZF의 경우 지난해 5위로 하락했으며, 첨단운전자지원시스템(ADAS) 사업 매각 추진 등 사업구조 재편을 감안하면 당분간 약세 흐름이 계속될 것으로 예상됩니다.
2024년 9위였던 독일 콘티넨탈은 지난해 타이어 외 자동차 사업 부분을 아우모비오로 분리하면서 아우모비오는 11위, 콘티넨탈은 38위에 각각 이름을 올리는 데 그쳤습니다.
반면 중국 CATL은 매출이 전년 대비 25.0% 급증하며 2024년 5위에서 지난해 3위로 상승했습니다.
중국 내 신에너지차 생산량이 29.0% 증가하는 등 배터리 수요가 늘며 긍정적으로 작용한 것으로 보입니다.
2024년 11위였던 인도 마더슨은 완만한 매출 성장과 콘티넨탈·아우모비오 분리 영향으로 지난해 10위권에 처음 진입했습니다.
한국 기업 중 유일하게 10위권 내에 든 현대모비스는 전년도에 이어 6위를 유지했습니다.
매출액 증가율을 기준으로 보면 미국 퀄컴(36.0%)과 중국 고션(32.7%)·파인스트(30.0%)·CATL(25.0%) 등 상위 10곳 중 9곳이 전동화·지능화 분야 관련 기업이었습니다.
특히 상위 10곳 중 7곳은 중국 기업이었습니다.
100대 부품기업 합산 매출액의 지역별 비중은 아시아 39.4%, 유럽 29.0%, 북미 27.3% 등으로 아시아 비중이 가장 높았습니다.
아시아 매출 비중이 90%가 넘는 중국 고션과 데사이 SV는 두 자릿수 매출 성장을 달성했습니다.
100대 부품기업을 국가별로 보면 일본 기업이 전년도와 같은 23곳으로 가장 많았습니다.
미국(17곳→16곳)과 독일(16곳→15곳), 한국(10곳→9곳)은 각각 1곳씩 줄었습니다.
반면 중국은 2024년 14곳에서 2025년 16곳으로 늘어났습니다.
한국 기업 9곳의 지난해 매출은 전년 대비 2.3% 증가한 747억 7천만 달러로, 전체의 8.0%를 차지했습니다.
9곳 중 6곳의 매출이 증가했으며, 지역별 매출 다변화를 이룬 기업에서 상대적으로 긍정적인 성과가 확인됐습니다.
보고서는 "부품산업은 전동화·지능화 등 산업 패러다임 전환과 글로벌 통상환경 변화에 영향을 받을 것"이라며 "특히 중국 완성차 회사 공급 실적을 보유한 기업의 경우 중국 완성차의 해외 현지화에 따라 추가 공급 기회를 확보할 가능성이 높다"고 내다봤습니다.
(사진=한국자동차연구원 제공, 연합뉴스)



 동영상 기사
 동영상 기사
 동영상 기사
 동영상 기사
 동영상 기사
댓글