
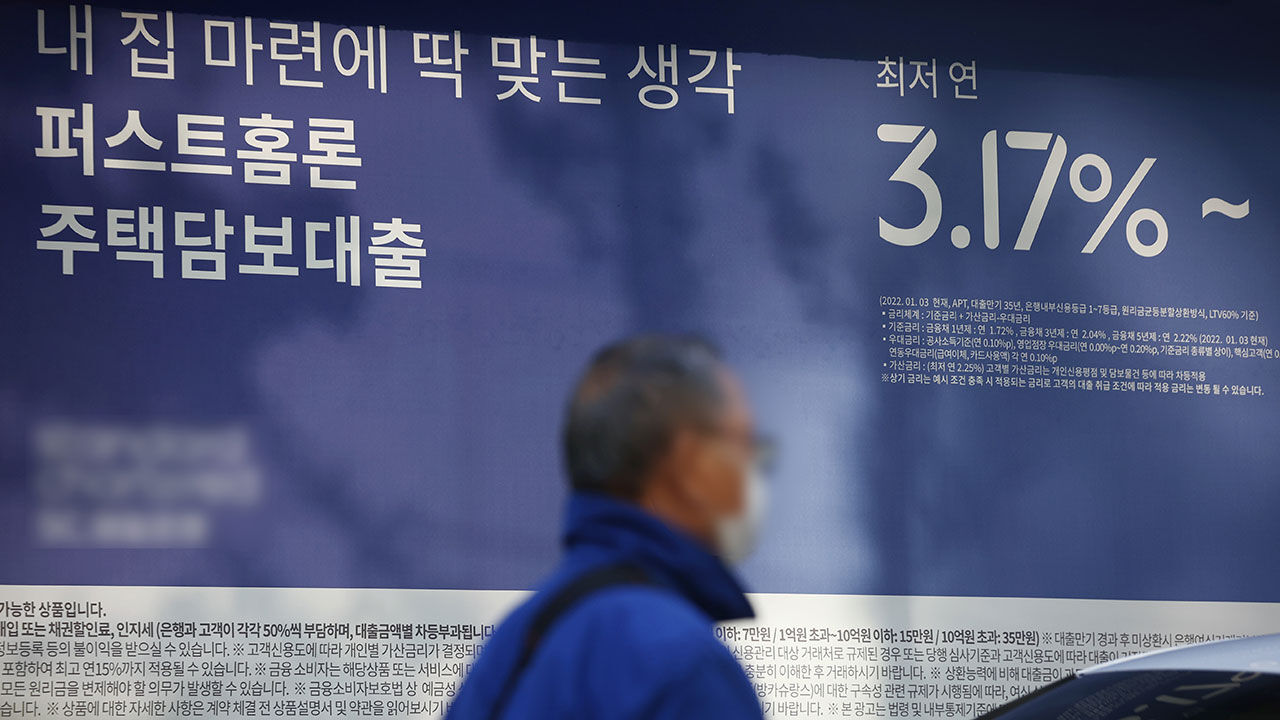
다음 달부터 무주택자 등의 주택담보대출비율(LTV)이 50%로 높아지고 투기·투기과열지구 내 15억 원 초과 아파트의 주탁담보대출까지 허용되면, 연 소득에 따라 대출 가능 금액이 지금보다 많게는 수억 원씩 늘어납니다.
특히 총부채원리금상환비율(DSR) 규제로부터 상대적으로 자유로운 고소득자의 대출 증가 폭이 뚜렷하게 커지는 것으로 분석됐습니다.
하지만 최근 금리가 워낙 많이 뛴 상태라 수 억 원씩 대출받을 경우 많게는 한 달 수백만 원씩 원리금을 갚아야 하는 만큼, 대출 문턱이 낮아진다고 주택 매매 수요나 주택담보대출이 급증할 가능성은 크지 않다는 게 은행권의 시각입니다.
오늘(10일) 한 시중은행의 분석에 따르면, 우선 연봉 7천만 원의 무주택 또는 1주택(처분조건부) 대출자가 규제 지역의 14억 원짜리 아파트를 구입하는 경우 당장 지금 은행에 간다면 최대 주택담보대출 가능액은 4억 6천만 원 정도입니다.
현재 규정대로 LTV를 9억 원까지는 50%, 9억 원 초과분에 20%를 적용하고 '총부채원리금상환비율(DSR) 40% 초과 금지' 규제도 더한 결과입니다.
신규 주택담보대출의 조건은 연 금리 4.80%, 40년 분할 상환, 원리금 균등 방식을 가정했습니다.
하지만 LTV가 50%로 높아지면, 이 대출자는 최대 4억 9천700만 원의 주택담보대출을 받을 수 있습니다.
3천700만 원 정도 대출액이 늘어나는 셈입니다.
고소득자일수록 대출 증가 폭은 더 커집니다.
같은 조건에서 연봉 1억 원 대출자의 주택담보대출 상한액은 현재 4억 6천만 원에서 7억 원으로 무려 2억 4천만 원이나 뜁니다.
반면 연봉이 5천만 원인 경우, LTV 규제가 완화돼도 최대 주택담보대출 가능액은 3억 5천500만 원에서 1원도 늘지 않습니다.
이미 DSR이 40%로 꽉 차 있기 때문에 LTV 변화에 영향을 받지 않습니다.
만약 같은 조건에서 규제 지역의 아파트 가격만 15억 원이 넘는 16억 원으로 높여 시나리오를 분석하면, 연봉 7천만 원의 대출자는 DSR 기준에 따라 4억 9천700만 원까지 주택담보대출을 받을 수 있습니다.
연봉 1억 원과 5천만 원 대출자는 최대 각 7억 원, 3억 5천500만 원을 빌릴 수 있습니다.
지금은 아예 집값이 15억 원을 넘으면 소득과 상관없이 주택담보대출을 받을 수 없지만, 다음 달부터 소득에 따라 수억 원씩 대출 길이 열리는 셈입니다.
특히 연 소득이 1억 원을 웃돌 경우, DSR 규제에 거의 제약을 받지 않고 LTV 50%에 해당하는 금액을 모두 대출받는 경우가 늘어날 것으로 예상됩니다.
시중은행 관계자는 "다만 최근 주택담보대출 금리가 아무리 낮아도 5% 안팎이고, 앞으로 더 오를 가능성도 있기 때문에 이번 규제 완화로 대출 수요가 크게 늘어날 것 같지는 않다"며 "7천만 원 연봉자가 16억 원짜리 집을 살 때 DSR 40%를 다 채워 4억 9천700만 원을 대출받으면, 연간 갚아야 할 원리금만 거의 3천만 원에 이른다"고 말했습니다.
(사진=연합뉴스)

 동영상 기사
 동영상 기사
 동영상 기사
 동영상 기사
 동영상 기사
댓글
방금 달린 댓글
첫 번째 댓글을 남겨주세요.
0 / 300
댓글