

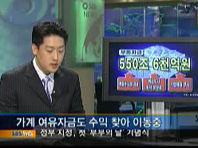
최근들어 시중에 투자할 곳을 찾지 못한 뭉칫 돈이 크게 늘어나고 있습니다.
시중 부동 자금이 주식시장에 몰려들면서 증시과열 같은 또다른 부작용을 일으키지 않을까 우려하는 목소리도 높은데요.
현재 시중에 떠도는 돈의 규모는 550조 6천억원으로 추산됩니다.
보통 시중에 떠도는 돈의 규모를 말할 때는 쉽게 이동할 수 있는 6개월 미만의 금융 상품에 돈이 얼마나 있는 지를 보는데요.
한국 은행 자료를 보면 매달 1~2조원씩 늘면서 부동자금이 지난 3월까지 550조 6천억 원을 넘어섰습니다.
그럼 이 돈은 어디서 왔을까요?
우선 부동산 시장이 얼어 붙으면서 돈이 들어왔습니다.
또 정부가 올 들어 지급한 혁신도시 보상금도 유입됐습니다.
특히 기업들이 앞으로 경기가 좋아질 것으로 보고 경기가 오르면 높은 이자를 주고 돈을 빌려야하니까 금리가 오르기 전에 미리 돈을 준비하고 있습니다.
주로 채권을 발행하고 주식시장에서 유상증자를 하면서 현금보유를 늘리고 있는 거죠.
신규 사업 투자자금이나 인수·합병을 위한 실탄을 마련하거나 대선을 앞두고 생길 수 있는 불확실성을 대비하는 측면도 있습니다.
가계 역시 은행 이자가 성에 안 차니까 여유 자금을 이동시키고 있습니다.
이런 상황은 지난 2004년, 은행 실질금리가 마이너스가 되자 은행에서 돈을 찾아서 부동산과 적립식 펀드로 투자했을 때와 비슷하다고 봐야 할 것 같습니다.
차이가 있다면 지금은 일부가 주식 시장과 해외 펀드로 이동하고 있다는 거죠.
최근 두 달 동안 증시 주변에 늘어난 돈을 보면 알 수 있습니다.
우선, 증권사 종합자산관리계좌,즉 CMA에 은행 예금이 몰리면서 잔고가 16조를 넘었구요.
매일 2천억원씩 늘고 있는 증권사 고객 예탁금도 12조 원입니다.
주식형 펀드 잔액도 52조를 넘어섰고, 해외 부동산 펀드 등 해외 펀드로 몰린 돈도 이미 30조 원이 넘었습니다.
여기에 직접 주식투자를 하는 개인들의 돈도 있죠.
은행 역시 고객을 빼앗기지 않으려고 한시적으로 높은 이자를 주는 특판 예금을 발행하고 있는데 여기에도 6조 원 정도가 몰렸다고 합니다.
그러니까 부동산에 몰렸던 돈이 3년 만에 금융 시장 쪽으로 바뀌는 흐름이 확연해지고 있는 겁니다.
그런데 서민들 입장에서는 이런 이야기들이 복에 겨운 소리처럼 들릴 것입니다.
중산층 주머니 사정이 별로 나아지지 않았기때문이죠. 서민들 주머니 사정이 좋아지려면 기업들이 투자를 많이해서 일자리가 늘어나야하는데 기업들이 지금은 현금을 굴리고만 있기때문입니다.
또, 은행들이 증권사 CMA에 돈을 빼앗기다보니까 양도성 예금증서,CD 발행을 늘리면서 CD금리가 가파르게 오르고 있는데요.
문제는 CD 금리가 오르면 주택담보대출을 받은 분들이 내야하는 이자도 같이 오른다는 겁니다.
그러니까 서민들 입장에서 보면 벌어들이는 돈은 줄어들고 내야할 돈은 많아지고 있는 셈이죠.
문제는 이런 '쏠림' 현상은 과거 부동산 시장에서 봤듯이 '거품'을 동반할 수 있다는 겁니다.
요즘 해외 펀드에 '묻지마 투자' 양상이 나타나고 있고 분산투자보다는 지나치게 특정 국가와 펀드로만 돈이 몰리고 있는 점은 정부도 걱정을 하고 있는데요.
사실 이런 부동자금을 거둬들이려면 한국은행이 금리를 조정하는 것도 한 방법이지만 그게 쉽지가 않습니다.
주택담보대출 규모만 218조인데요.
대출금리가 조금만 올라도 대부분의 가계가 큰 충격을 받을 수 있기 때문이죠.
그렇기때문에 당분간은 이런 흐름이 계속 이어진다고 봐야할 것 같습니다.


 동영상 기사
댓글