

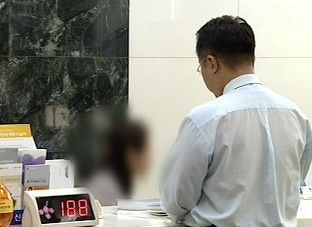
그러나 은행이 서민을 상대로 고금리 장사를 하려 한다는 비판이 제기되고 있는데다 대표적 서민금융회사인 저축은행들은 신용평가 능력이 취약해 단기간에 가시화되기에는 어려울 것이라는 시각도 많다.
김용덕 금융감독위원장은 17일 한경밀레니엄포럼 강연을 통해 "제도권 금융사가 서민 금융을 전담하는 회사를 세우는 등 서민금융 부문의 역할을 확대해야 한다"고 주문했다.
외환위기 이후 국민 혈세인 공적자금을 수혈받아 살아난 제도권 금융회사들이 지금은 수조원의 흑자를 내는 상황에서 고금리 대부업체로 몰리는 서민의 고통을 외면해서는 안되며 공적 기능의 역할도 해야 한다는 것이다.
금융채무 불이행자는 감소 추세에 있지만 작년말 현재 280만 명에 달한다. 3월말 기준으로 제도권 금융기관을 이용할 수 없는 신용등급 8~10등급의 저신용자는 3월말 기준 537만명에 이르는 것으로 금융연구원은 분석했다.
이들은 결국 돈이 필요하면 대부업체를 이용할 수밖에 없는 실정이다.
정부는 사금융시장 규모를 약 18조 원, 이용자를 약 329만명으로 추정하고 있다. 상당수가 대부업체 법정 이자율 연 49%(이달 4일 이전에는 연 66%)를 크게 웃도는 살인적인 고금리에 시달리고 있다는 분석이다.
저축은행의 300만 원 이하 소액 신용대출 규모는 2002년말 2조 8천억 원에서 2004년말 2조원, 2005년말 1조 5천억 원, 2006년말 1조 1천억 원, 올해 6월말 7천600억원으로 급감할 정도로 서민 금융회사 본연의 역할을 못하고 있다.
이에 따라 금융감독 당국이 올들어 저축은행의 소비자금융 기능 활성화를 추진하고 은행들에 비공식적으로 소액 신용대출 시장에 뛰어들 것을 주문했으나 별다른 진전이 없자 김 위원장이 직접 나선 것으로 풀이된다.
현재 국민은행이 소액 신용대출 시장에 진출하는 방안을 검토하고 있으며 그 방법으로 캐피털사 인수나 자회사 설립이 거론되고 있다.
우리금융지주와 신한금융지주도 자회사인 캐피털사를 통한 진출을 검토하고 있다.
그러나 은행들은 저금리로 자금을 조달해 고금리 대출 영업을 하려 한다는 부정적 시각 때문에 "아직까지 검토 수준"이라며 눈치만 보고 있다.
저축은행들은 공동 출자하는 대부업체의 설립을 검토하고 있지만 이 역시 검토 단계에 불과하다.
금융감독위원회는 8월에 저축은행과 대부업체의 신용정보 공유 등을 통해 저축은행들의 신용평가 기능을 강화, 신용대출을 활성화하는 방안을 추진하겠다고 발표했지만 대부업체의 반대로 진전을 보지 못하고 있다.
김 위원장의 발언으로 서민 금융 활성화 방안의 추진이 속도를 내겠지만 일부 부정적 여론을 어떻게 헤쳐나갈지가 관건이다.
금융당국은 제도권 금융회사가 소액 신용대출 시장에 진출해 이들 회사의 현행 금리와 대부업 법정 금리의 중간 수준인 20-30%대의 상품을 내놓으면 신용도가 낮은 서민의 사금융 수요를 흡수할 수 있다는 입장이다.
그러나 민주노동당 경제민주화운동본부는 최근 잇따라 논평을 내고 "금융당국이 금융권의 고금리 소액 신용대출시장 진출을 부추기고 있다"고 비판하며 대부업체의 법정 금리 상한선을 대폭 낮추고 여신금융기관의 금리를 제한할 것을 주장했다.
(서울=연합뉴스)

 동영상 기사

 동영상 기사

 동영상 기사
댓글